相場がどの位置にいるかを知らずに走り続けることは、目をつぶって車を運転するようなものと思っています。
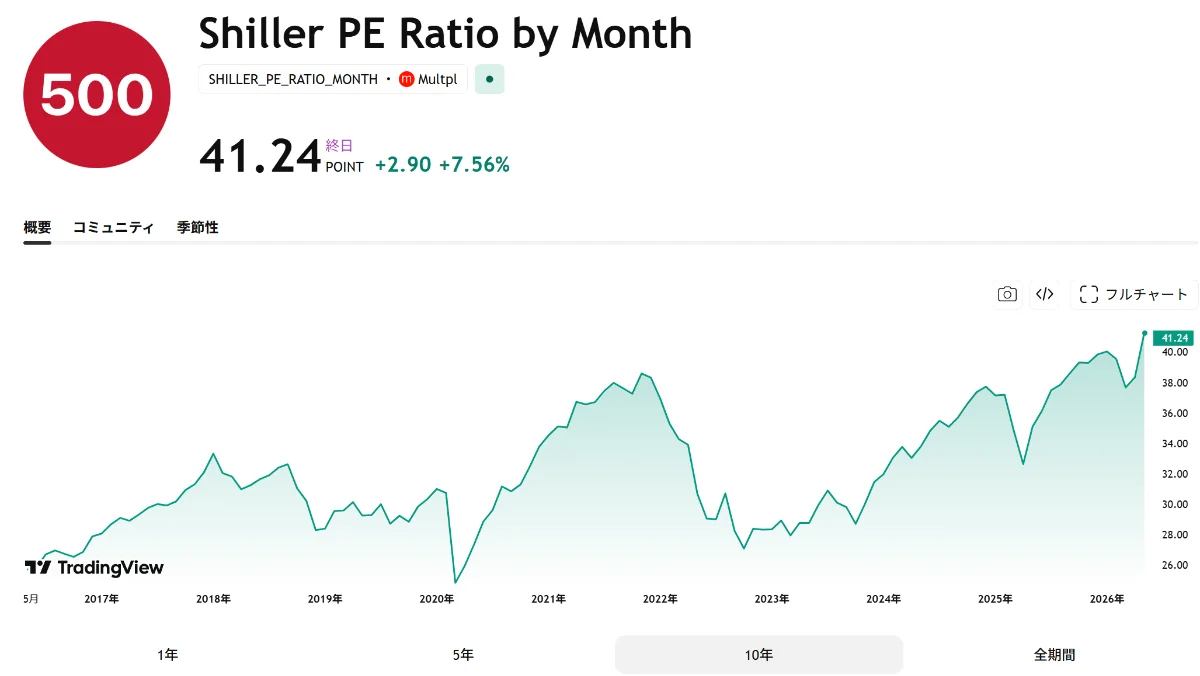
2026年5月時点、S&P500のシラーレシオ(CAPE比率)は約40倍前後という歴史的な高水準に達しています。
同時期にバークシャー・ハサウェイは手元資金を3,970億ドル(約60兆円)まで積み上げ、株式の売り越しを続けています。
この二つのシグナルが同時に点灯している事実を、個人投資家はどう受け止めるべきでしょうか。
シラーレシオとは何か、なぜ重要なのか
シラーレシオ(正式名称はCAPE比率、あるいはP/E10比率とも呼ばれます)は、ノーベル経済学賞受賞者であるロバート・シラー教授が考案した株式市場の割高・割安を測る指標です。
通常のPER(株価収益率)は直近1年の利益だけを使うため、好景気では低く・不況では高く見えてしまうという歪みがあります。
シラーレシオはその欠点を補うために過去10年間のインフレ調整済み利益の平均を分母に使います。
景気サイクルによる利益の上下ブレを均し、市場全体がどれだけ割高かを長期視点で見るための指標です。
シラーレシオの基礎知識:
長期平均は約17倍、中央値は約16倍です。過去最高は1999年12月のドットコムバブル時の約44倍。2026年5月1日時点でMultplは41.06倍、GuruFocusは40.19倍を示しており、複数のデータソースで40倍前後であることが確認できます。データソースによって算出タイミングや利益データの扱いが異なるため、正確に何倍かより「40倍近辺という異常な高水準にいる」と捉えることが重要です。
現在の40倍台は、長期平均の実に2.4倍に相当します。
過去にこの水準に近づいたのは1929年の大暴落前と1999年のドットコムバブルのピーク期だけです。
つまり今の水準は、歴史的に見て「最も危険な領域に近い」と言えます。
高止まりはいつから始まったのか
シラーレシオは2020年のコロナショック後の急回復局面で一気に上昇し、2021年前半には38倍台まで達しました。
その後2022年のFRBによる急速な利上げ局面で一時26〜28倍台まで低下しましたが、2023年後半に再び30倍台へ。
35倍を超えて定着し始めたのは2024年初頭ごろで、そこから2年以上、高止まりが続いていることになります。
特に40倍を超えたのは2024年末から2025年にかけてのことで、現在はその高水準が維持されたまま2026年5月を迎えています。
ドットコムバブルのピーク(44倍)まであと数倍という位置に、すでに2年近く居座り続けているわけです。
| 時期 | シラーレシオの水準 | 主な背景 |
|---|---|---|
| 2021年前半 | 約38倍台 | コロナ後の急回復・ゼロ金利 |
| 2022年 | 26〜28倍台(一時低下) | FRB利上げ・S&P500下落 |
| 2024年初頭〜 | 35倍超、高止まり開始 | AIブーム・巨大テック上昇 |
| 2024年末〜2026年5月 | 40〜41倍台 | S&P500の高値更新継続 |
バークシャーが3,970億ドルの現金を握っている意味
バークシャー・ハサウェイの手元資金は、2025年末時点で3,730億ドル(約56兆円)と過去最大を記録し、2026年第1四半期にはさらに増加して3,970億ドル(約60兆円)という前代未聞の水準に達しました。
これはグレッグ・エイベル新CEOのもとで、同社が株式を80億ドル以上売り越しながら積み上げた数字です。
バークシャーの歴史を振り返ると、現金を大規模に積み上げた局面の後には、必ず市場の混乱期に大型買いを行ってきました。
2008年のリーマンショック前後の動きがその典型例です。
もちろん、バークシャーが現金を積み上げているからといって「来月暴落する」という意味ではありません。
しかし、世界最大の長期投資家が「今は買う局面ではない」と判断し続けているという事実は、無視できない重要なシグナルです。
豆知識 – バフェット指数との比較:
バークシャーの現金3,970億ドルは、同社の資産規模に対する比率としても歴史的な高水準です。2019年のピーク時と比較して約3倍の現金を保有しており、その規模はまさに前例のない領域です。シラーレシオとバフェット指数(米国株時価総額 対 GDP比率)がともに高水準にある今、著名投資家が慎重姿勢を取っていることは投資家として把握すべき情報といえます。
シラーレシオ40倍が示す「本当の意味」を正しく読む
シラーレシオが40倍だからといって、「明日暴落する」という意味ではありません。割高なまま数年間上昇が続くことは、過去に何度もあります。AIブームや巨大テックへの利益集中が続く限り、割高がさらに割高になることもあり得ます。
シラーレシオが高い水準にある時に本当に意味するのは、「ここから10年間の期待リターンが非常に低い」ということです。
シラーレシオと将来10年リターンには強い逆相関があることが、歴史的データで繰り返し示されています。
40倍前後の水準では、GuruFocusの試算では今後の年率期待リターンが1.5%程度と示されています。
ここで気をつけなければならない見方が二つあります。まず「シラーレシオ40倍でも米国株は最強だから問題ない」という考え方です。これはAIや米国一強、ドル資産需要などの強材料が存在することは事実ですが、それらがすでに価格に折り込まれている可能性が高いという点を見落としたポジショントークに近い発言です。
次に「40倍だからすぐに全部売る」という判断も短絡的です。
現実的には、新規の一括投資にはかなり不利な局面、積立の継続はまだ合理性がある、ただし米国株やオルカンへの過信は危険という三段階の読み方が適切です。
個人投資家がいま考えるべき4つの行動
1. 米国株・オルカン積立継続について
すでに積立を続けている方が今すぐ全部やめる必要はありません。
ただし、毎月の積立額の全てを米国株インデックスやオルカンに向ける一択スタイルは、今の水準では見直しの余地があります。
特にこれから新規に一括投資を検討している場合は、慎重に考えることを強くおすすめします。
積立を継続しながらも、現金比率を少し高めておくこと、そして米国株集中度を下げて分散を意識することが、今の局面での合理的な対応です。
2. 日本株は相対的な割安感がある
米国株のシラーレシオが40倍超である一方、日本株は国際比較で相対的に割安感があります。
野村証券は2026年の日本株でバリュー(割安)ファクターが6年連続で優位になると予想しており、東証プライム市場ではPBR1倍割れ銘柄の改善が進みながらも、依然として割安銘柄が残存しています。
日銀の金融政策正常化(利上げ方向)は金融株や内需系バリュー株に追い風となりやすく、高配当・低PBR銘柄は米国株が調整した局面でも相対的に底堅い傾向があります。
米国一極集中を続けることの対策として、日本株のバリュー銘柄や高配当株への分散は、今の局面では合理的な選択肢のひとつです。
日本株の注目ポイント:
東証によるPBR改善要請を受けて、多くの日本企業が自社株買いや増配などの株主還元を強化しています。TOPIX500のうちPBR1倍割れ銘柄の割合は2025年後半以降に低下し、2018年以来の低水準になりつつあります。しかし依然として一定数の割安銘柄が存在しており、選別投資の余地は大きいといえます。
3. 金・銀への分散は合理性が高まっている
2026年の金価格は1グラムあたり26,000円前後(国内店頭小売価格)と歴史的な高水準で推移しています。
国際市場では1トロイオンスあたり4,000ドル台と高値圏にあり、ゴールドマン・サックスは2026年末に4,900ドルに達するという予想も出ています。
金価格が高値圏にある背景は複数あります。
米中関係の悪化やトランプ関税を受けたドル離れの動き、世界の中央銀行による金の買い増し(2022年から2024年まで3年連続で年間1,000トン超の買い越し)、そして地政学リスクの常態化です。
特に注目したいのが銀(シルバー)です。
2025年の年初来パフォーマンスで、銀は実に96%の上昇を記録し、金(61%)を大きく上回りました。
銀は金と同様に安全資産としての性質を持ちながら、AIブームに伴うデータセンターや電気自動車向けの工業用需要も旺盛で、投資需要と実需の両面から下支えされるという特徴があります。
| 資産 | 2025年パフォーマンス | 特徴 |
|---|---|---|
| 銀(シルバー) | +96% | 安全資産 + AI・EV向け工業需要 |
| プラチナ | +84% | 工業用途・水素関連需要 |
| 金(ゴールド) | +61% | 中央銀行需要・ドル離れの受け皿 |
| 米国株(S&P500) | +16% | AIブーム・ただし高値警戒も |
ただし、金も銀も すでに大幅に上昇しており、短期的な調整リスクは否定できません。
円高が進んだ場合は円建て価格が下落することにも注意が必要です。
あくまでポートフォリオの一部として10〜15%程度を目安に、純金積立や金ETF・銀ETFなどを活用した少額からの分散として検討するのが現実的です。
豆知識 – 金と銀の違い:
金は工業用途が全需要の約10%程度ですが、銀は約60%が工業用途です。そのため銀は「半分が安全資産、半分が景気敏感商品」という二面性を持ちます。景気が悪化しても安全資産需要で、景気が良くてもAIやEV需要で買われやすい構造は、銀の独特な魅力といえます。
4. 投資信託(特にオルカン・米国株型)の保有比率を点検する
NISAを通じてオルカン(全世界株式)や米国株インデックスに積立をしている方は多いと思います。
これらの投資信託は優れた商品ですが、オルカンの場合でも米国株の構成比率が60〜65%程度を占めるため、実質的に米国株の影響を強く受けます。
現在のシラーレシオ40倍という水準を素直に読めば、オルカン・米国株型投信は、すでに相当な将来利益を織り込んだ価格帯にあると判断できます。
これは「すぐに売るべき」という意味ではなく、積立を続けながら以下の点を見直す契機として捉えてください。
まず確認すべきは現金比率です。
生活費の6カ月分を超える現金を手元に置きながら、余剰資金で積み立てているかどうかを確認してください。
次に米国集中度の確認です。
保有する投資信託の中身が米国株一色になっていないか、日本株や債券、金ETFなども含めた分散になっているかをチェックしましょう。
最後に追加投資のペースの見直しです。
ボーナスや臨時収入を一括で投入するのではなく、時間分散(定期積立)を続けることが今の局面では特に重要です。
今すべきことをシンプルに整理すると
シラーレシオ40倍超、バークシャーの手元資金4,000億ドル突破という二つのシグナルが同時に示すのは「明日暴落する」という予言ではありません。
これらが示しているのは、これから長期で米国株に期待できるリターンは歴史的に見てかなり低い水準にあるという厳しい現実です。
投資家が今取るべき行動を、シンプルにまとめると次の通りです。
積立の継続は合理性があるが、米国株一択は見直す。
日本株の割安バリュー銘柄・高配当銘柄に分散を検討する。
金・銀をポートフォリオの一角(10〜15%目安)として組み入れることを検討する。
現金比率をやや高め、次の調整局面に備えるドライパウダー(投資余力)を確保しておく。
そして何より、新規の一括大型投資を今急いで行わないことです。
「高いと思いながらも乗り遅れる不安から買ってしまう」という心理が最も危険です。
バークシャーが現金を積み上げながら待ち続けているように、焦らず自分のペースで分散・継続することが、今の局面で個人投資家にできる最大の武器です。
コメント