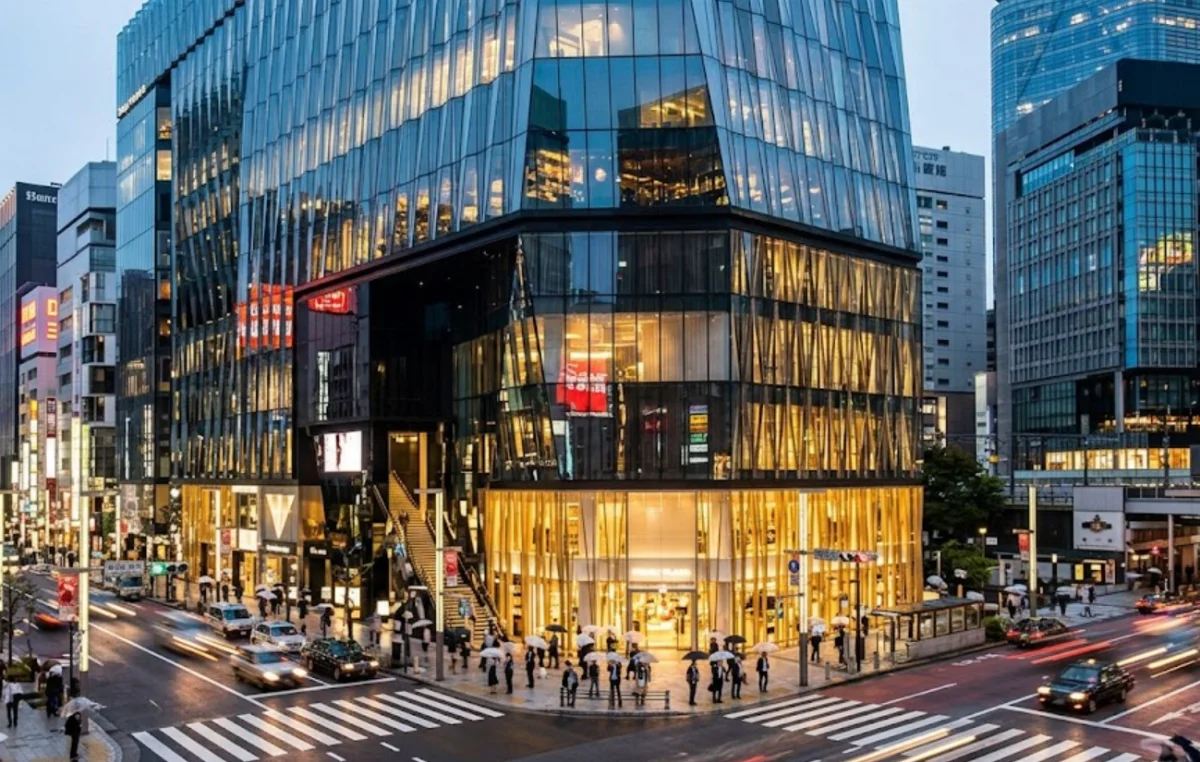
銀座の超一等地に立つ商業施設がガラガラのままコロナ後も回復できず、わずか10年で幕を引く。渋谷駅に直結したビルに入ってみたら商業フロアはわずか3フロアで残りはGoogleのオフィスだった。新宿三丁目の商業施設が気づけば薬局とクリニックとシェアオフィスに変わっていた。
これらはすべて、東急不動産が関わる都心の商業ビルで起きました。それぞれ偶然の失敗なのか、それとも繰り返される構造的な問題があるのか。
東急プラザ銀座、総事業費1800億円の壮大な賭けと結末
2016年3月、東急不動産は銀座の数寄屋橋交差点に地上11階・地下2階の大型商業施設東急プラザ銀座を開業しました。用地取得から開発まで含めた総事業費は約1,800億円にのぼり、グループ史上最大規模の商業開発です。外堀通りに面した1・2階には高級ブランドのメゾネットショップを誘致し、上層には大型の免税店も設けてインバウンド消費の取り込みを最大の柱としました。江戸切子をモチーフにしたガラスの外観は銀座で異彩を放ち、開業当初は約120店舗が集結する話題の施設としてスタートを切りました。
しかし、2020年のコロナ禍によってインバウンド需要が一夜にして消えると、施設は一気に崩れ始めます。テナントの撤退が相次ぎ、路面角地のドル箱スペースからは高級ブランドが撤収して長期間空室が続きました。行動制限が解除され銀座に訪日客が戻った後も、松屋銀座本店や三越銀座店、2017年開業のGINZA SIXが軒並み過去最高売上を記録していったのとは対照的に、東急プラザ銀座だけは複数フロアに大きな空きスペースが残り続けました。
2023年3月、東急不動産ホールディングスは同施設を三井住友トラスト・パナソニックファイナンスへ1,185億円で売却し、211億円の減損損失を計上しました。そして2025年2月には香港の投資会社ガウ・キャピタル・パートナーズへのさらなる売却が発表され、東急不動産は運営からも完全撤退することになりました。2026年には大規模改修が始まり、施設名称も変わる見通しです。銀座進出という一大プロジェクトは、開業から約10年で幕を引くことになりました。
なぜコロナ後も回復できなかったのでしょうか。現地調査や専門家の分析によれば、問題はコロナだけではありませんでした。まず建物の入り口が交差点の角ではなく横に控えめに配置されており、道路を歩く人が自然と吸い込まれるような動線が生まれていませんでした。内部でもエスカレーターが5階で止まって別のエスカレーターに乗り換えが必要だったり、特定ルートを通らないと一部フロアにたどり着けなかったりと、回遊性が極めて低い構造でした。そして、コンセプトの軸足をインバウンドに置きすぎていたため、日本人の日常需要に応える力が最初から弱かったのです。
東急プラザ銀座 基本データ:
2007年に旧銀座東芝ビルを約1,610億円で取得。総事業費は約1,800億円。2016年3月に地上11階・地下2階、店舗面積2万2,000平方メートル、約120店舗で開業。2023年3月に1,185億円で売却(帳簿価格で211億円の減損損失を計上)。2025年2月に香港系ファンドへのさらなる売却が決定し、東急不動産は運営から完全撤退。2026年に改修開始予定で施設名称も変更される見通しです。
渋谷ストリーム、商業施設という名のオフィスビル
2018年9月に開業した渋谷ストリームは、旧東急東横線渋谷駅の地上ホーム跡地を活用した地上35階・高さ約180メートルの大規模な複合施設です。東急グループが手がける渋谷再開発の一翼を担い、川沿いの遊歩道整備と一体となった開発として注目を集めました。ところが中身を見ると、1〜3階の商業ゾーンは飲食・物販合わせて約30店舗・面積約900坪のみ。9〜13階がホテル(177室)で、14〜35階の全フロアはGoogleの日本法人が丸ごと本社として借り上げています。
商業施設として人を呼び込む磁力という観点では、30店舗という規模は明らかに力不足です。渋谷にはすでに渋谷ヒカリエ、渋谷スクランブルスクエア、渋谷フクラスといった大型商業施設が密集しており、そこに30店舗程度の施設が加わっても、わざわざ目的をもって訪れる理由が生まれにくい。渋谷ストリームに来る人の多くは、川沿いの遊歩道を歩くついでに飲食店に立ち寄るか、ホテルやオフィスに用がある人です。
この施設は商業施設として失敗したというより、最初からオフィス複合型ビルとして設計されており、商業的な賑わいは副次的な役割に過ぎません。不動産収益としては成立していますが、街の賑わいを生む商業拠点としての機能は限定的です。
渋谷フクラス、大人ターゲットの誤算
2019年12月に開業した渋谷フクラスは、49年の歴史を持つ旧東急プラザ渋谷の跡地に誕生した複合施設で、2〜8階に新生東急プラザ渋谷が入居しています。最大の特徴は大人をたのしめる渋谷へというコンセプトで、若者の街というイメージが強い渋谷で、あえて40代以上の中高年をターゲットに据えた異色の施設設計でした。終活サポートサービスや補聴器専門店、資産形成の相談窓口なども誘致した5階フロアは、当初からシニア向け商業施設と評されました。
しかし、開業からわずか3ヶ月でコロナ禍が直撃します。若者より外出を控える傾向が強い中高年の客層を狙った施設が、外出自粛の時代に直面したのは皮肉な結果でした。現在も営業は継続されていますが、若者エネルギーが溢れる渋谷の街の中で、中高年専用の施設コンセプトが十分に機能しているかどうかは疑問が残ります。渋谷という土地のもつブランドと、狙う客層のミスマッチは、最初から解消が難しい矛盾をはらんでいました。
キュープラザ新宿三丁目、商業の完全撤退という結末
最もわかりやすい形で商業機能の限界を示したのが、キュープラザ新宿三丁目です。1992年に建てられたこのビルは、スポーツ施設からブランドリユースデパートと形を変えながら2020年3月まで商業ビルとして機能していました。東急不動産はこのビルを取得してリノベーションし、2020年12月に都市型商業施設ブランドキュープラザの6番目の施設として再出発させました。
ところが、入居したテナントは地下1〜1階がドラッグストアのスギ薬局、2〜3階が画像診断クリニック、4〜8階が東急不動産自身が運営するシェアオフィスビジネスエアポートです。新宿三丁目という一大繁華街に立地しながら、この施設には一般の買い物客が来店する店舗がほぼ存在しません。キュープラザという商業施設ブランドを掲げながら、実態はオフィスビルに転換したと言えます。
東急不動産の公式サイトは今もこのビルを商業施設一覧に掲載しています。しかし内実は、商業施設として集客できないと判断した結果、医療・オフィスという収益の取れるテナントへと完全に切り替えた例です。これは失敗を認めたうえでの現実的な判断ですが、商業施設としての本来の役割は果たせていません。
渋谷サクラステージ、2000億円の再開発と賑わいの行方
2024年7月に全面開業した渋谷サクラステージは、東急不動産主導で進めた渋谷駅桜丘口地区の大規模再開発で、総事業費は約2,000億円にのぼります。地上39階、延床面積25万5,000平方メートルという規模で、商業・オフィス・住宅・ホテルが一体となった複合都市開発です。桜丘エリアの地形の高低差や渋谷駅からの分断という長年の課題を解消する歩行者ネットワークを整備し、周辺人流は着工前の2019年3月比で43パーセント増えたとされています。
商業エリアは体験型テナントを中心に約100店舗が入り、大型LEDビジョンや広場を活用したイベント空間も整備されました。開業1周年時点では累計来館者数3,000万人突破と発表されましたが、この数字にはオフィスに入居する50社以上の従業員や住宅居住者の日常動線も含まれています。純粋な商業目的の来館者がどれだけいるかは別に検証が必要です。
また、渋谷ストリームと同様に、商業フロアの主たる賑わいをオフィスワーカーや地域住民に依存する構造になっている点は、将来的な集客の安定性という観点で課題が残ります。渋谷エリアの再開発群の中で、サクラステージが独自の商業磁力を持てるかどうかは、2026年以降も継続して見ていく必要があります。
東急プラザ原宿ハラカド、新しいアプローチの挑戦
2024年4月に原宿の神宮前交差点に開業したハラカドは、これまでの施設とは明らかに異なるアプローチを取っています。インバウンドでも高級ブランドでも大人ターゲットでもなく、地下1階に老舗銭湯の小杉湯原宿店、3階にクリエイターズプラットフォーム、4階に無料で入れる体験型スペースハラッパ、5〜6階に多様な飲食フロア、7階に屋上テラスを配置し、物を売るだけでなく人が時間を過ごす場所として設計されています。全75店舗が入居し、一般的な商業施設とは一線を画した文化発信型の施設を目指しています。
向かいの東急プラザ表参道原宿(オモカド)と連携して神宮前交差点エリア全体で人の流れをつくろうという戦略も、単体施設の集客限界を超えようとする意図が見えます。ただし、開業2年目を迎えた現在、リピーター獲得と日常的な来訪動機の創出という課題が引き続き問われています。話題性と持続的な集客は別物であり、銭湯やクリエイターズラウンジという仕掛けが中長期的な定着につながるかは、もう少し時間が必要です。
5施設を横断比較する
| 施設名 | 開業年 | 主なコンセプト | 商業フロアの実態 | 現状・評価 |
|---|---|---|---|---|
| 東急プラザ銀座 | 2016年 | インバウンド・高級ブランド | 地上11階・約120店舗(現在は空室多数) | 2025年に香港系ファンドへ売却・運営撤退決定 |
| 渋谷ストリーム | 2018年 | 川沿い再開発複合型 | 1〜3階のみ約30店舗(主体はGoogleオフィス) | 商業的磁力は限定的。不動産収益は安定 |
| 渋谷フクラス(東急プラザ渋谷) | 2019年 | 大人・中高年向け | 2〜8階・約69店舗(コロナ直撃) | コンセプトと土地柄のミスマッチ。継続営業中 |
| キュープラザ新宿三丁目 | 2020年 | 都市型商業施設(建前) | 実質4店舗。薬局・クリニック・シェアオフィスに転換 | 商業施設として機能せず実態はオフィスビル |
| 渋谷サクラステージ | 2024年 | 働く・遊ぶ・住む複合都市 | 体験型中心・約100店舗 | 周辺人流は増加。商業単独の集客力は未検証 |
| 東急プラザ原宿ハラカド | 2024年 | 文化発信・体験型 | 地下1階〜7階・75店舗(銭湯・スタジオ等) | 新路線で独自性あり。リピーター定着が課題 |
繰り返されるパターン、共通する3つの問題
個別施設を横断して見ると、東急不動産の商業ビルには共通するパターンが浮かび上がります。
第一は、収益の柱を特定の客層や外部要因に依存しすぎる点です。東急プラザ銀座はインバウンドと免税購買に、渋谷フクラスは中高年という限定客層に、渋谷ストリームはGoogleという単一テナントに依拠しました。特定の柱が崩れると施設全体が揺らぐ脆弱な構造は、リスク管理の観点で繰り返し問題になっています。
第二は、動線と入りやすさの設計不足です。東急プラザ銀座では入り口が交差点の角でなく横に控えめに配置され、内部のエスカレーターも複雑で回遊性が低い設計でした。商業施設は美術館と違い、目的がなくても自然と入れて気づけば上の階まで来ていた、という体験が集客の土台になります。デザインの斬新さと機能的な動線設計は必ずしも両立しないのに、前者に傾きすぎる傾向があります。
第三は、競合との差別化の弱さです。銀座でGINZA SIXと同じ高級路線を狙い、渋谷で既存の複数の大型施設と同じ土俵で戦う。自社の強みである東急線沿線の生活者基盤を活かすのではなく、他者の土俵で戦おうとするたびに苦しい結果が続いています。
商業施設が長く人を呼び続けるための条件:
1. ターゲットの明確化と持続性: 特定の外部要因(インバウンドブームなど)に依存した客層設定は、環境変化に脆い。日常的に来店する地域住民や沿線利用者という安定した基盤が重要です。
2. 入りやすさと回遊性: 交差点の角に大きな入り口、わかりやすいエスカレーター配置、自然に上の階へ誘導される動線。これが売上に直結します。
3. 日常需要との接点: 特別な日だけでなく、普段使いで来てもらえる飲食・サービス・体験が長期集客を支えます。
4. 競合と重ならない独自ポジション: 同エリアに強いライバルがいる場合、真正面から戦うより、自社の強みに即した独自ポジションを確立することが持続的な差別化につながります。
成功した二子玉川ライズが教えてくれること
同じ東急不動産グループが開発に関わった施設で、明確に好調を維持しているのが二子玉川ライズです。2015年に全面完成したこの大規模再開発は、売上が過去最高を更新するほどの好調ぶりを見せています。東急田園都市線・大井町線の二子玉川駅に直結し、沿線に暮らすファミリー層という安定した顧客基盤を最初から明確に狙い撃ちにしました。インバウンドを当てにせず、日常的な生活需要に根ざした設計が功を奏したのです。
銀座の超一等地で無理に高級ブランドを集めてインバウンドバブルに乗ろうとした東急プラザ銀座と、東急線沿線という自社の地盤で地元住民の日常需要を支え続けた二子玉川ライズ。この対比は、商業施設の集客においてもっとも根本的な問いへの答えを示しています。それは、誰に来てほしいのかという問いです。その答えが施設設計の隅々にまで徹底されているかどうかが、長期的な成否を分けるのです。
東急不動産の商業施設が向かうべき方向
東急プラザ銀座の失敗は、東急不動産にとって単なる損失ではなく、重い学習機会でもありました。その反省はハラカドの設計に部分的に反映されており、物を売るだけでなく人が集い時間を過ごす体験型の施設づくりというアプローチは、時代の流れに合っています。渋谷サクラステージで体験型テナントを中心に据えた商業構成を選んだことも、同じ方向性を示しています。
何かを食べに、体験しに、買いに行くという具体的な来訪動機が必要です。また、渋谷という東急グループのホームグラウンドで複数の大型施設を同時に運営することで、施設同士が顧客を奪い合うカニバリゼーションが起きているリスクも見逃せません。渋谷ストリーム、渋谷フクラス、渋谷スクランブルスクエア、渋谷サクラステージが半径数百メートル以内に並ぶ現状で、それぞれが独自の磁力を持てているかという問いは、グループ全体として問い続ける必要があります。
東急グループが東急線沿線に築いてきた生活者との長年の信頼関係は、他のデベロッパーには簡単に真似できない資産です。その沿線生活者を核とした商業施設づくりを軸に置き、そこに体験的価値と日常的な来訪動機を組み合わせること。そして入り口から回遊動線まで、使う人の目線に立った設計を物理的に徹底すること。東急不動産が次の商業施設で真価を発揮するとすれば、この原点に立ち返ることが出発点になるはずです。
東急プラザ銀座は間もなく別の運営者のもとで新たな施設へと生まれ変わります。東急不動産が10年かけて直面した問題を、次の開発者がどう解決するのか。その答えもまた、都心商業施設のあり方を考える上での重要な検証事例になるでしょう。
コメント