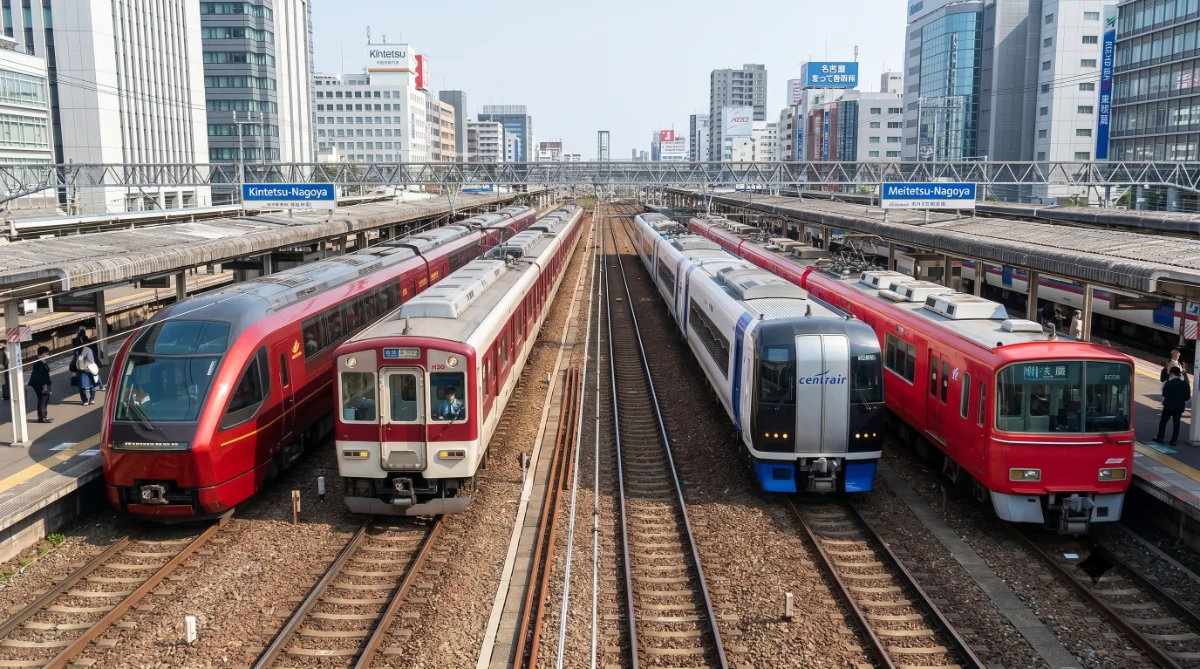
旧村上ファンドを率いた村上世彰氏の長女、野村絢氏が近鉄グループホールディングスと名古屋鉄道の大株主に浮上しました。
近鉄グループHDについては2026年3月31日時点で2.7%を保有し、信託口を除くと筆頭株主だったことが明らかになっています。名古屋鉄道についても、1.83%の保有が確認されています。旧村上ファンドは過去に阪神電気鉄道への投資で鉄道会社に資産効率の改善を迫ったことで知られます。
その流れを受け継ぐ投資家が複数の鉄道大手に同時に照準を当てたという事実は、鉄道業界全体の資本効率に対する市場の関心が高まっていることを示しています。
鉄道株がアクティビスト投資家に目を付けられやすい理由
鉄道会社は鉄道事業だけでなく、沿線不動産、商業施設、ホテル、レジャー施設など多岐にわたる資産を保有しています。長年かけて積み上げた資産が多い一方で、それらの収益性が必ずしも株価に反映されていないケースが目立ちます。
東証は2023年以降、プライム市場・スタンダード市場の上場企業に対して、資本コストや株価を意識した経営を求める要請を出しています。PBR(株価純資産倍率)が1倍を割り込む企業には改善策の開示と実行が求められるようになりました。多くの資産を抱えながら資本効率が低い鉄道株は、こうした市場環境の変化を背景に、アクティビスト投資家の目に留まりやすい業種になっています。
PBRとROEの基本:
PBR(株価純資産倍率)は株価を1株あたり純資産で割った指標で、1倍を下回ると理論上は解散価値より株価が低い状態を意味します。ROE(自己資本利益率)は純利益を自己資本で割った指標で、株主から預かった資金をどれだけ効率よく使って利益を出しているかを示します。東証が求める改善はこの2つが中心です。
近鉄グループHDの業績と株価指標
近鉄グループHDの2026年3月期の連結業績は、営業収益が前期比0.5%増の1兆7,503億円、営業利益が6.0%増の894億円、親会社株主に帰属する当期純利益が15.1%増の537億円でした。ROEは9.3%で、鉄道会社の中では一定の資本効率を示しています。
事業構成は、近畿圏を中心とした鉄道網に加え、ホテル、旅行、百貨店、国際物流、不動産などを含む複合企業です。大阪・関西万博やインバウンド需要の取り込みもあり、運輸事業は堅調に推移しました。中期経営計画では、ROIC経営や資産ポートフォリオの見直しを打ち出しており、不動産についても保有すべき資産と流動化・売却すべき資産を検討するとしています。
株価指標を見ると、PBRは1.09倍、PERは14.15倍、配当利回りは2.00%となっています。PBRがすでに1倍を超えているため、割安是正だけで株価が大きく動く余地は限られます。
名古屋鉄道の業績と材料の厚さ
名古屋鉄道の2026年3月期は、営業収益こそ前期比0.1%増の6,915億円でしたが、営業利益は14.0%減の361億円、純利益は39.2%減の229億円でした。ROEは4.8%にとどまり、足元の業績だけを見れば近鉄より見劣りします。
しかし投資テーマとして見ると、名鉄には具体的な材料が複数重なっています。
名古屋駅地区再開発の方向性
最大の焦点は名古屋駅地区の大規模再開発です。名鉄は2026年度中に再開発計画の方向性を示す予定としています。現在の検討では、公共交通の利便性向上やまちづくりの方針は維持しながら、投資規模を縮小し、難易度やリスクを抑える方向で検討を進めているとされます。新たな外部パートナーの導入も並行して検討中です。
再開発の方向性次第では、財務負担が軽減され、資本配分の改善につながる可能性があります。ただし計画の具体化には時間がかかるため、短期での株価反応を前提とした投資判断には慎重さが必要です。
資産流動化と政策保有株式の売却計画
名鉄は2024年度から2030年度にかけて、ファンドやリートの活用、外部売却などによって保有資産を累計1,300億円流動化する方針を掲げています。政策保有株式についても同期間に売却を進める計画です。これらが計画通りに実行されれば、ROEの改善と株主還元の強化につながります。
株価指標では、PBRは0.73倍、PERは9.04倍、配当利回りは3.34%となっています。PBR1倍割れ、低PER、高めの配当利回りという組み合わせは、資本効率改善が進んだ場合に株価が見直されやすい条件ではあります。
近鉄と名鉄の主要指標比較
| 項目 | 近鉄グループHD | 名古屋鉄道 |
|---|---|---|
| 営業収益(2026年3月期) | 1兆7,503億円(前期比+0.5%) | 6,915億円(前期比+0.1%) |
| 営業利益 | 894億円(前期比+6.0%) | 361億円(前期比−14.0%) |
| 純利益 | 537億円(前期比+15.1%) | 229億円(前期比−39.2%) |
| ROE | 9.3% | 4.8% |
| PBR | 1.09倍 | 0.73倍 |
| PER | 14.15倍 | 9.04倍 |
| 配当利回り | 2.00% | 3.34% |
| 野村絢氏の保有比率 | 2.7%(信託口除き筆頭株主) | 1.83% |
名鉄の再開発リスクを過小評価しない
名鉄を評価するうえで、名古屋駅再開発が単純な好材料でないことも確認しておきたい点があります。大規模再開発には、工事費の上昇、金利上昇、テナント需要の変化、開業時期の遅れといったリスクが伴います。名鉄自身が投資規模の縮小や外部パートナーの導入を検討しているという事実は、現行計画のままでは財務負担が重いことを示しています。
したがって名鉄は、安定した高配当鉄道株として保有するより、再開発・資産流動化・株主還元の見直しが実際に進むかどうかを見届けるイベント株として捉える方が実態に合っています。野村絢氏の保有は変化を促す材料にはなりえますが、保有比率だけで経営がすぐに大きく変わるとは限りません。
村上世彰氏と鉄道株の歴史:
旧村上ファンドは2005年から2006年にかけて阪神電気鉄道の株式を大量取得し、阪神タイガースの株式上場を求めるなど経営に関与しようとしました。最終的には阪急との経営統合という形で株式を売却しましたが、鉄道会社が保有する資産の潜在価値を市場に意識させたという点で、業界に大きな影響を与えた出来事として語り継がれています。
安定性なら近鉄、変化余地なら名鉄
業績の安定感、ROEの水準、事業規模では近鉄が名鉄を上回ります。PBRも1倍超であり、長期安定保有を目的とするなら近鉄に安心感があります。
野村絢氏の保有を材料として考えるなら、株価変化の余地は名鉄の方が大きくなります。PBRが0.7倍台にとどまり、資本効率改善・保有資産の流動化・名古屋駅再開発の見直し・株主還元強化という複数の論点が重なっているためです。
整理すると、長期安定保有なら近鉄、イベント性や株価修正余地を狙うなら名鉄という区分になります。名鉄については、2026年度中に示される再開発計画の方向性を確認してから判断するという手順が、現時点では合理的です。
コメント