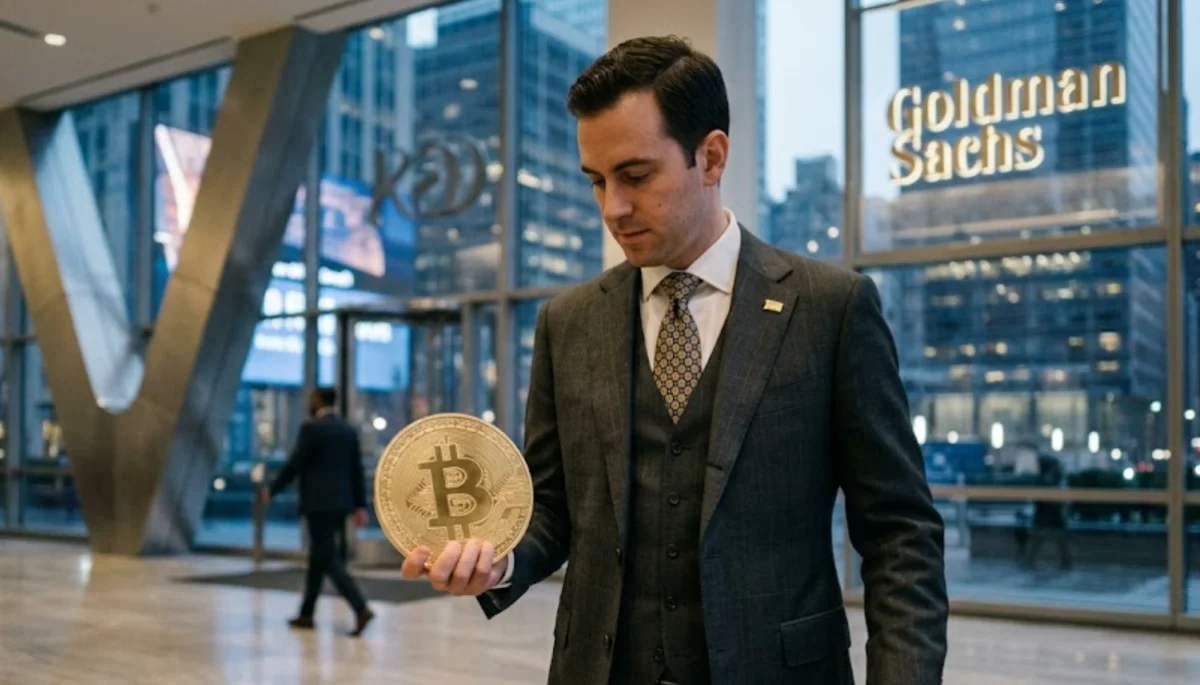
ゴールドマン・サックスが2026年4月14日にSECへ提出した申請書は、暗号通貨業界に静かな衝撃を与えました。商品名はゴールドマン・サックス ビットコイン プレミアムインカムETFです。
ビットコインを保有して値上がりを待つのではなく、オプションを売ることで定期的な収入を得るという設計です。機関投資家のビットコイン参入が本格化するなか、この新しい商品は何を変え、何を変えないのでしょうか。
どんな商品なのか
このETFはビットコインを直接保有しません。ブラックロックやフィデリティが運用するビットコイン現物ETFを購入し、そこにコールオプションの売却を組み合わせることで収益を得る仕組みです。
コールオプションとは、特定の価格でビットコインを買う権利を指します。この権利を第三者に売ると、売り手はプレミアム(対価)を受け取ります。ゴールドマンのETFは、このプレミアム収入を投資家に還元することを目的としています。
売却するコールオプションの規模は、ポートフォリオのビットコインエクスポージャーの40%から100%の範囲で調整されるとされています。
カバードコール戦略とは:
保有する資産に対してコールオプションを売る手法です。オプションの買い手から受け取るプレミアムが収入になります。相場が横ばいや緩やかな上昇のときに安定した収入を得やすい一方で、急騰局面では上値が制限されるという特性があります。株式市場では長年使われてきた手法で、ビットコインに応用したものがゴールドマンの新しいアプローチです。
上値制限という根本的な問題
このETFの最大の特徴は、同時に最大の制約でもあります。コールオプションの行使価格をビットコインの市場価格が超えて上昇した場合、ファンドはショートコール(売ったオプション)で損失を被り、価格上昇の恩恵を十分に受けられなくなります。
申請書類には、ビットコイン現物ETFとビットコインETF指数の価値がファンドの売却したコールオプションの行使価格を上回って上昇した場合、ファンドはショートコール建玉で損失を被ると記されています。これらの損失がロングポジションの上値リターンを制限する、という内容です。
要するに、このETFはビットコインが急騰しても、その利益を投資家に届けにくい構造になっています。インカムゲインを取るかわりに、キャピタルゲインの大部分を手放すという選択を迫られる商品です。
ビットコインの魅力を急騰への期待に置いている個人投資家にとって、このETFは実際には向いていない可能性が高いです。年金基金や保険会社のように、ビットコインのボラティリティを嫌い、毎期の安定した収益が必要な機関投資家のためにデザインされた商品だと理解するほうが正確です。
機関投資家参入を加速させる設計
逆の見方をすれば、このETFが承認されることで、これまでビットコインへの投資をためらっていた機関投資家が参入しやすくなる点は見逃せません。
伝統的な機関投資家が難しいと感じてきた点のひとつは、ビットコインが利息や配当を生まない資産だということです。株式や債券は保有しているだけでキャッシュフローが生まれますが、ビットコインはそうではありません。このETFは、コールオプションの売却によってビットコインから擬似的な配当を生み出し、その問題を解決しようとしています。
2026年4月22日までに米スポットビットコインETFは5日連続で純流入を記録しており、単日で2億3800万ドルが流入しました。ゴールドマンの申請が承認されれば、6月下旬から7月上旬にかけて運用が開始される見込みです。この商品が成功すれば、同様の構造を持つETFが他の金融機関からも相次ぎ登場する可能性があります。
同種の商品が増えると何が起きるか
多くの報道はゴールドマンの申請を強気材料として伝えていますが、カバードコール型ETFが市場で一定の規模に達した場合、それ自体がビットコインの急騰を抑制する構造的な売り圧力になる可能性があります。
カバードコールETFがビットコインエクスポージャーの40%から100%分のコールオプションを継続的に売り続けると、その売り注文が相場の上値に蓋をする効果を生む可能性があります。株式市場では同様のダイナミクスがS&P500のカバードコールETFで観察されています。VIX(ボラティリティ指数)が低下し、急騰が起きにくい環境になるという指摘は以前からありました。
ビットコインが従来のような急騰を繰り返しにくくなる可能性は、長期保有を想定している投資家にとって重要な変数です。機関投資家の参入はビットコインの需要を高めますが、同時に価格変動のパターン自体を変えていく可能性もあります。
| ETFの種類 | 運用方針 | 急騰局面 | 安定収入 |
|---|---|---|---|
| 現物BTC ETF(ブラックロック等) | BTCを直接保有 | 十分に享受 | なし |
| ゴールドマン インカムETF | 現物ETF+コールオプション売却 | 上値制限あり | プレミアム収入 |
個人投資家はどう見るべきか
価格の大幅な上昇に賭けたいなら、現物ビットコインか現物ETFのほうが素直な選択です。ゴールドマンのインカムETFを買うということは、急騰時の利益と引き換えに毎月の収入を得るという取引だと理解すべきです。
一方、資産の一部をビットコインに振り向けたいが、キャッシュフローが必要なシニア層やリタイアメント資金の運用者には、理にかなった選択肢になりえます。ビットコインへのエクスポージャーを持ちつつ、毎月の収入も確保できるという点は新しい価値提案です。
また、ゴールドマンがこの商品を申請したこと自体が、ビットコインがもはや機関投資家の正式な投資対象として認知されたことを示すシグナルでもあります。2020年代初頭には考えにくかった光景が、2026年の現在では標準的な金融商品のラインナップに組み込まれつつあります。
承認後の市場への影響
申請から75日後に効力が発生する想定で、承認が得られれば6月下旬から7月上旬に運用が始まる見込みです。この商品が成功するかどうかを測る指標として、運用開始後の資金流入額がひとつの目安になります。
モルガン・スタンレーが直近ローンチしたビットコイン現物ETF(MSBT)が上場初日に約49億円の資金流入を記録したことを考えれば、ゴールドマンのブランド力と機関投資家へのアクセスを背景に、相応の規模の資金流入が期待されます。ただし、現物ETFとは異なる収益構造を持つため、投資家層も異なります。
ビットコインをめぐる機関投資家の動きは、2024年の現物ETF承認から2年で劇的に変化しました。2026年はビットコインが単なる値上がり資産から、利回りを持つ金融商品へと変貌しつつある転換点として記憶されるかもしれません。その変化は投資家にとってプラスでもあり、同時に急騰期待という従来の魅力を薄めるものでもあります。
ゴールドマン・サックス ビットコイン プレミアムインカムETF 概要:
申請日は2026年4月14日です。ビットコイン現物を直接保有せず、現物BTCのETFとそのオプションを組み合わせた間接的な構造です。コールオプションの売却比率はビットコインエクスポージャーの40%から100%の範囲で調整されます。承認されれば2026年6月下旬から7月上旬の運用開始が想定されています。
コメント